Hai ricevuto un preavviso di fermo amministrativo su un veicolo indispensabile alla tua attività? Puoi impedirne l’iscrizione se dimostri, entro 30 giorni, che il mezzo è realmente strumentale alla tua impresa o professione.
Non basta, però, utilizzare l’auto per andare al lavoro. La legge richiede un rapporto concreto tra il veicolo e l’attività svolta.
Per questo è fondamentale intervenire prima che il fermo venga iscritto al PRA.
Che cos’è l’annullamento del fermo amministrativo per veicolo strumentale
Il fermo amministrativo è una misura cautelare utilizzata per recuperare somme affidate alla riscossione.
Può riguardare uno o più veicoli intestati al debitore.
Prima dell’iscrizione, Agenzia delle Entrate-Riscossione invia un preavviso di fermo.
Il documento indica il veicolo interessato, la targa e i debiti collegati alla procedura.
Dal momento della notifica decorrono 30 giorni.
Durante questo periodo il contribuente può pagare, chiedere una rateizzazione oppure ottenere una sospensione o uno sgravio.
Esiste però una tutela specifica per chi usa il veicolo come vero strumento di lavoro.
L’articolo 86 del DPR n. 602/1973 stabilisce che il fermo non viene iscritto se il debitore dimostra la natura strumentale del mezzo.
La prova deve essere fornita entro 30 giorni dalla notifica del preavviso.
Questo è il punto centrale dell’annullamento fermo amministrativo per veicolo strumentale (uso lavorativo).
Ma attenzione alla parola “annullamento”.
Se il fermo non è ancora stato iscritto, si può chiedere l’annullamento del preavviso e impedire l’iscrizione.
Se invece il fermo è già presente al PRA, la semplice dimostrazione tardiva della strumentalità non basta per ottenere la cancellazione con questa procedura.
Come funziona l’annullamento del fermo su un veicolo usato per lavoro
Immaginiamo un artigiano che utilizza ogni giorno un furgone.
Trasporta attrezzi, materiali e prodotti necessari per lavorare.
Un giorno riceve un preavviso di fermo relativo proprio a quel mezzo.
Se il furgone venisse bloccato, l’attività potrebbe subire conseguenze immediate.
In questo caso il contribuente può dimostrare che il veicolo non è semplicemente comodo.
È parte integrante dell’attività.
Agenzia delle Entrate-Riscossione prevede un’apposita procedura.
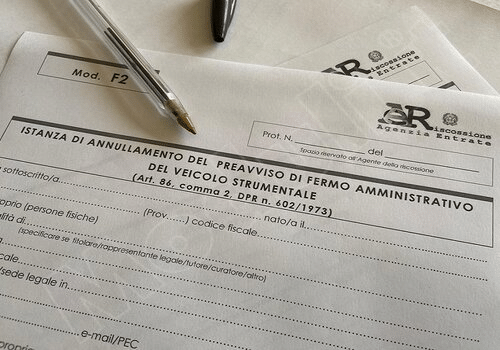
Il contribuente può presentare il modello F2, destinato alla richiesta di annullamento del preavviso su un bene strumentale.
Alla richiesta deve essere allegata la documentazione capace di provare l’effettivo utilizzo professionale del mezzo.
La domanda deve essere presentata entro i 30 giorni.
Questo termine è fondamentale.
Non bisogna aspettare che il fermo compaia al PRA.
La differenza può sembrare piccola, ma sul piano pratico è enorme.
Prima dell’iscrizione si cerca di impedirla.
Dopo l’iscrizione, invece, le strade disponibili sono diverse e dipendono dal motivo della contestazione.
Diritti, obblighi e aspetti giuridici rilevanti
La tutela del veicolo strumentale nasce dall’articolo 86, comma 2, del DPR n. 602/1973.
La norma protegge il mezzo quando è necessario all’esercizio dell’attività d’impresa o professionale.
Agenzia delle Entrate-Riscossione conferma che il fermo non viene iscritto quando la strumentalità viene dimostrata nei 30 giorni previsti.
Ma cosa significa realmente “strumentale”?
Non significa semplicemente utile.
Non basta dire: “Mi serve l’auto per andare al lavoro”.
Quella è normalmente un’esigenza personale di mobilità.
La situazione è diversa quando il mezzo è direttamente collegato all’attività svolta.
Pensiamo a un elettricista che trasporta utensili e materiale.
Oppure a un tecnico che effettua interventi quotidiani presso i clienti.
Lo stesso può valere per un rappresentante commerciale che utilizza professionalmente il veicolo per svolgere la propria attività.
Altro esempio è il furgone di un’impresa edile.
In questi casi il veicolo può assumere una funzione produttiva concreta.
La prova, però, non deve essere soltanto dichiarata.
Deve essere documentata.
Possono diventare utili, a seconda del caso:
- visura camerale;
- certificato di attribuzione della partita IVA;
- documentazione relativa all’attività esercitata;
- fatture o contratti;
- carta di circolazione;
- documenti che dimostrano gli spostamenti professionali;
- fotografie dell’allestimento professionale del mezzo;
- documentazione contabile relativa al veicolo.
La valutazione non dipende da un singolo documento.
Conta il quadro complessivo.
Il riferimento locale di Napoli
Pensiamo a un professionista o imprenditore che lavori nell’area di Napoli.
Potrebbe utilizzare il proprio veicolo ogni giorno tra il centro cittadino, la zona industriale, i comuni dell’hinterland e i clienti della provincia.
Se riceve un preavviso di fermo, deve però distinguere la procedura cautelare dall’origine del debito.
Se il debito deriva, per esempio, da vecchie multe stradali commesse nella provincia di Napoli, il verbale originario avrebbe potuto essere contestato alla Prefettura di Napoli entro 60 giorni.
In alternativa, avrebbe potuto essere impugnato davanti al Giudice di Pace entro 30 giorni.
La Prefettura di Napoli disciplina inoltre le opposizioni relative alle cartelle derivanti da sanzioni del Codice della Strada.
Questo non significa, però, che la Prefettura possa automaticamente cancellare un fermo per strumentalità.
Sono questioni diverse.
Una cosa è contestare il debito.
Un’altra è impedire il fermo perché il veicolo rappresenta uno strumento necessario per lavorare.
Per approfondire cartelle e procedure cautelari puoi consultare anche la nostra guida:
Annullare cartelle esattoriali e fermo amministrativo: manuale pratico
Errori comuni e come evitarli
L’errore più frequente è pensare che qualsiasi automobile utilizzata per andare al lavoro sia “strumentale”.
Non è così.
Un dipendente che usa l’auto soltanto per raggiungere l’ufficio si trova normalmente in una situazione diversa da un professionista.
Il veicolo deve essere collegato direttamente all’esercizio dell’impresa o della professione.
Un altro errore è aspettare troppo.
Il preavviso concede 30 giorni.
Trascorso questo termine senza pagamento, rateizzazione, sospensione, sgravio o prova della strumentalità, il fermo può essere iscritto senza ulteriori comunicazioni.
Terzo errore: presentare una semplice autocertificazione generica.
Scrivere “uso questa macchina per lavorare” potrebbe non essere sufficiente.
Bisogna costruire una prova.
Più il collegamento tra mezzo e attività è evidente, più la richiesta risulta solida.
Altro errore importante è accorgersi della tutela solo dopo l’iscrizione del fermo.
Agenzia delle Entrate-Riscossione chiarisce espressamente che, per i beni strumentali, non è prevista la cancellazione basata sulla strumentalità quando questa viene fatta valere dopo l’iscrizione.
Questa regola rende il termine dei 30 giorni particolarmente importante.
Infine, molti confondono la strumentalità con la contestazione del debito.
Sono due difese differenti.
Potresti avere un debito completamente valido ma riuscire comunque a impedire il fermo su quel mezzo perché è strumentale.
Oppure potresti contestare direttamente il debito perché già pagato o illegittimo.
Cosa fare in concreto in questa situazione
Hai ricevuto un preavviso di fermo?
La prima cosa da fare è controllare la data della notifica.
Da quella data decorrono i 30 giorni.
Poi verifica quale veicolo è indicato nel documento.
Controlla targa, intestazione e cartelle collegate.
A questo punto devi rispondere a una domanda precisa:
senza questo veicolo potresti realmente svolgere la tua attività professionale o d’impresa?
Se la risposta è sì, bisogna dimostrarlo.
Raccogli la documentazione professionale.
Recupera la visura camerale oppure i documenti relativi alla partita IVA.
Documenta il tipo di attività svolta.
Mostra come viene utilizzato concretamente il mezzo.
Un idraulico può documentare strumenti e materiale trasportato.
Un tecnico può dimostrare gli interventi presso clienti diversi.
Un agente di commercio può documentare appuntamenti, trasferte e attività esterna.
Un’impresa può produrre documenti contabili e organizzativi relativi al mezzo.
Successivamente può essere presentato ad Agenzia delle Entrate-Riscossione il modello previsto per l’annullamento del preavviso sul bene strumentale.
La modulistica ufficiale identifica questa richiesta con il modello F2.
E se il fermo è già iscritto?
Qui serve una precisazione importante.
Se la strumentalità viene fatta valere soltanto dopo l’iscrizione, la procedura specifica prevista da AdeR non consente la cancellazione per questo solo motivo.
Bisognerà allora verificare se esistono altre possibilità.
Per esempio:
- il debito potrebbe essere stato pagato;
- potrebbe esistere uno sgravio;
- potrebbe esserci una sospensione;
- l’iscrizione potrebbe essere collegata ad atti contestabili;
- potrebbe essere possibile regolarizzare il debito tramite rateizzazione.
Ogni situazione deve essere analizzata separatamente.
L’annullamento fermo amministrativo per veicolo strumentale (uso lavorativo) funziona quindi soprattutto come tutela preventiva.
Aspettare l’iscrizione può compromettere proprio questa possibilità.
Esempio pratico di caso risolto
Facciamo un esempio illustrativo.
Salvatore ha una piccola attività di manutenzione nell’area di Napoli.
Possiede un furgone intestato a lui.
Nel mezzo conserva scale, utensili, ricambi e materiale necessario agli interventi.
Ogni giorno si sposta presso clienti diversi.
Riceve un preavviso di fermo amministrativo proprio sul furgone.
Il debito esiste.
Quindi non può semplicemente sostenere che la cartella sia illegittima.
Il problema è diverso.
Se quel mezzo venisse sottoposto a fermo, Salvatore avrebbe difficoltà concrete nello svolgimento dell’attività.
Entro i 30 giorni raccoglie la documentazione.
Produce la visura camerale.
Allega la carta di circolazione.
Documenta il tipo di attività.
Aggiunge elementi che mostrano il collegamento tra il furgone e gli interventi professionali.
Presenta quindi la richiesta di annullamento del preavviso per bene strumentale.
La situazione è molto diversa da quella di Paolo.
Paolo è un dipendente e utilizza la propria auto soltanto per raggiungere ogni mattina l’ufficio.
La macchina gli è certamente utile.
Senza di essa potrebbe avere difficoltà negli spostamenti.
Questo, però, non significa automaticamente che il mezzo sia “strumentale” nel senso previsto dall’articolo 86.
I due casi sembrano simili nella vita quotidiana.
Giuridicamente possono essere molto diversi.
Quando serve davvero un avvocato
La richiesta relativa a un bene strumentale può essere presentata anche direttamente dal contribuente.
Non sempre è quindi necessario iniziare un contenzioso.
L’assistenza professionale diventa utile quando la situazione non è evidente.
Può accadere, per esempio, che lo stesso veicolo venga utilizzato sia privatamente sia professionalmente.
In quel caso bisogna dimostrare quanto sia realmente necessario all’attività.
Un altro caso complesso riguarda i professionisti che non trasportano strumenti.
Pensiamo a un consulente che si sposta continuamente presso aziende clienti.
La strumentalità può richiedere una documentazione più precisa.
Un avvocato può aiutare anche quando il termine dei 30 giorni è già vicino.
Oppure quando il fermo risulta già iscritto.
In quella fase non basta più dimostrare genericamente l’uso lavorativo.
Bisogna verificare il debito, le notifiche e gli eventuali altri motivi di contestazione.
L’assistenza è particolarmente utile anche quando il preavviso riguarda debiti diversi.
Potrebbero esserci multe, tributi e altre somme nello stesso documento.
La strategia deve quindi tenere conto sia della misura cautelare sia delle singole pretese.
L’obiettivo non è presentare una richiesta generica.
È dimostrare, con documenti concreti, perché proprio quel veicolo rientra nella tutela prevista dalla legge.
FAQ sul fermo amministrativo del veicolo strumentale
1. Posso evitare il fermo se uso l’auto per lavorare?
Sì, se il veicolo è realmente strumentale all’attività d’impresa o professionale e lo dimostri entro 30 giorni dal preavviso.
2. Basta usare l’auto per andare in ufficio?
No. Il semplice tragitto casa-lavoro non rende automaticamente il veicolo strumentale. Deve esistere un collegamento diretto con l’attività esercitata.
3. Come si chiede l’annullamento del preavviso?
Agenzia delle Entrate-Riscossione prevede il modello F2, accompagnato dalla documentazione che dimostra la strumentalità del bene.
4. Posso chiedere la cancellazione se il fermo è già stato iscritto?
Non per la sola strumentalità eccepita tardivamente. AdeR precisa che questa tutela deve essere esercitata entro i 30 giorni dal preavviso.
5. Il debito viene cancellato se dimostro che l’auto è strumentale?
No. La tutela riguarda l’iscrizione del fermo sul veicolo. Il debito resta e deve essere gestito separatamente.
Conclusione
Un veicolo necessario per lavorare può essere protetto dal fermo amministrativo, ma bisogna muoversi rapidamente.
La legge concede 30 giorni dal preavviso per dimostrare che il mezzo è realmente strumentale all’impresa o alla professione.
Non basta affermare che l’auto serve per andare al lavoro.
Occorre documentare il collegamento concreto tra veicolo e attività.
Soprattutto, non conviene aspettare che il fermo venga iscritto.
Per i beni strumentali, Agenzia delle Entrate-Riscossione chiarisce che la sola strumentalità fatta valere dopo l’iscrizione non consente di ottenere la cancellazione con questa procedura.
Se hai ricevuto un preavviso o vuoi verificare se il tuo mezzo può essere considerato strumentale, contattaci su www.sportelloricorsi.it, in partnership con lo Studio Laudando & Partners.
Potrai ricevere assistenza personalizzata per verificare il caso, predisporre la documentazione e intervenire prima dell’iscrizione del fermo.